الضرائب على العملات الرقمية في الدول العربية: ما يجب أن تعرفه
حين يبحث معظم المستثمرين العرب في العملات الرقمية، يبحثون عن سعر البيتكوين، وأفضل منصات التداول، وأنواع المحافظ، ونادراً ما يبحث أحدهم عن: “ماذا يقول القانون في بلدي عمّا أفعله؟”
هذا الإغفال مفهوم، فمنطقتنا لا تزال في مرحلة بناء الأطر التنظيمية، والكثير من الدول العربية لم تُصدر بعد تشريعات واضحة وشاملة، ويميل كثير من المستثمرين إلى تفسير هذا الغموض على أنه ضوء أخضر، لكن الحقيقة أكثر دقة وأكثر أهمية من ذلك.
الغياب الجزئي للتنظيم لا يعني غياب المسؤولية، وما هو مسموح به ضمنياً اليوم قد يصبح خاضعاً للضريبة بأثر رجعي غداً. وما أثبتته تجربة الإمارات، التي أعفت المعاملات من ضريبة القيمة المضافة منذ نوفمبر 2024 بأثر رجعي حتى عام 2018، هو أن المشهد يتغير بسرعة، وأن من يوثّق تعاملاته منذ الآن هو الأكثر حمايةً مهما تغيّرت القوانين.
ملاحظة: هذا المقال ليس فتوى قانونية، هو خارطة طريق للفهم، وفهمٌ ناقص خير من جهل كامل.
هل العملات الرقمية خاضعة للضريبة في الوطن العربي؟
الإجابة المختصرة: يعتمد على الدولة، ويعتمد على نوع النشاط.
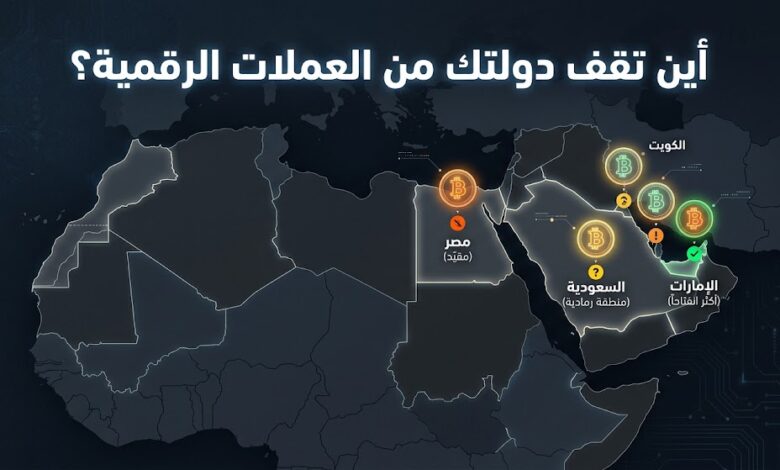
معظم الدول العربية لا تفرض ضريبة دخل على الأفراد أصلاً، وهذا ينطبق على الكويت والبحرين وسلطنة عُمان والسعودية وقطر والإمارات. هذا يعني أن مكاسب الأفراد من العملات الرقمية لا تندرج ضمن أي وعاء ضريبي واضح في هذه الدول حتى الآن.
لكن هذا لا يعني أن المشهد ثابت أو بسيط، فثمة ثلاثة مستويات يجب التمييز بينها:
المستوى | الوضع العام في الدول العربية |
ضريبة الدخل الشخصي | غائبة في معظم دول الخليج، وموجودة في مصر بنسب تصاعدية |
| ضريبة القيمة المضافة (VAT) | الإمارات أعفت المعاملات الرقمية، ولكن دول الخليج الأخرى تتفاوت |
| ضريبة الشركات | تطبّق في الإمارات بنسبة 9% على الأرباح التجارية |
الخلاصة العملية: إذا كنت فرداً تتداول العملات الرقمية من الخليج، فأنت على الأرجح خارج نطاق أي ضريبة مباشرة حالياً. لكن “حالياً” كلمة مهمة، والتوثيق الجيد لتعاملاتك يبقى ضرورة لا ترفاً.
الوضع التنظيمي لكل دولة
الإمارات: الجنة الضريبية للعملات الرقمية
الإمارات هي الأكثر وضوحاً وانفتاحاً بين الدول العربية في هذا الملف، حيث تحوّلت خلال السنوات الأخيرة إلى وجهة عالمية لمستثمري ومنشآت العملات الرقمية.
الوضع الضريبي الحالي
اعتباراً من 15 نوفمبر 2024، أعفت الإمارات معاملات العملات الرقمية من ضريبة القيمة المضافة، بأثر رجعي حتى 1 يناير 2018، ويشمل هذا الإعفاء عمليات التبادل، ونقل الملكية، وتحويل الأصول الافتراضية.
وفيما يخص الأفراد، تُعفى الأرباح الشخصية من العملات الرقمية من الضرائب في الإمارات، أما الشركات فتخضع لضريبة الشركات بنسبة 9% على الأرباح التي تتجاوز 375,000 درهم إماراتي، وذلك منذ منتصف عام 2023.
الجهات التنظيمية
تُشرف على قطاع العملات الرقمية في الإمارات ثلاث جهات رئيسية:
- هيئة الأوراق المالية والسلع (SCA) للبر الرئيسي.
- سلطة تنظيم الأصول الافتراضية (VARA) في دبي.
- سلطة دبي للخدمات المالية (DFSA) في مركز دبي المالي العالمي.
ما يجب أن تعرفه كمستثمر فردي في الإمارات
- أرباحك الشخصية من التداول: غير خاضعة للضريبة
- Staking وMining كنشاط شخصي: غير خاضع للضريبة حالياً
- إذا حوّلت نشاطك لشركة: تخضع لضريبة الشركات 9%
- عمولات الصرف وخدمات الحفظ: قد تخضع لضريبة القيمة المضافة بنسبة 5% وفق بعض التفسيرات
تحذير مهم: “الجنة الضريبية” لا تعني “بلا التزامات”، فالشركات التي تتعامل بالعملات الرقمية ملزمة بالإفصاح عن تعاملاتها المالية لضمان الشفافية، ويُطلب من المستثمرين الالتزام بمعايير مكافحة غسل الأموال (AML).

السعودية: الموقف الرسمي
الموقف السعودي هو الأكثر تعقيداً وتناقضاً في المنطقة، وفهمه يستوجب التدقيق.
الموقف الرسمي
يتسم موقف البنك المركزي السعودي (ساما) تجاه تداول العملات الرقمية بالحذر الشديد، إذ لم يصدر حتى الآن أي ترخيص رسمي يجيز التعامل أو الاستثمار المباشر في هذه الأصول الرقمية داخل المملكة.
حيث أصدرت اللجنة الدائمة برئاسة هيئة السوق المالية وعضوية ساما بياناً رسمياً منذ 2018 نصّ على أن العملات الافتراضية “غير معتمدة كعملات رسمية في المملكة، ولا يوجد أي جهة أو فرد مرخّص لهذه الممارسات”، وتبعته وزارة المالية بتحذير مماثل في 2019.
الواقع العملي
على الرغم من ذلك، يتعامل الأفراد بالعملات الرقمية في منطقة رمادية تنظيمياً: مسموح عملياً للأفراد، دون حماية أو اعتراف رسمي محلي.
الوضع الضريبي
لا توجد حالياً ضريبة دخل على أرباح الأفراد من العملات الرقمية في السعودية، فالمملكة لا تفرض ضريبة دخل على الأفراد أساساً، وهذا الوضع قد يتغير مع صدور الإطار التنظيمي الجديد، لذا تبقى المتابعة الدورية ضرورية.
الخلاصة العملية للمستثمر السعودي
تداولك الشخصي غير مُجرَّم ولا مُقنَّن. لا تدفع ضريبة دخل، لكنك أيضاً لا تتمتع بأي حماية قانونية إذا وقعت ضحية احتيال أو خسرت أصولاً، والجدير بالذكر أن الوضع قابل للتغيّر، وتوثيق تعاملاتك منذ الآن يُعدّ ضرورة استباقية.
مصر: ما الذي تغيّر؟
مصر هي الحالة الأكثر تعقيداً من الناحية القانونية في هذه القائمة.
الإطار القانوني
يحظر قانون رقم 194 لسنة 2020، قانون البنك المركزي المصري ونظام البنوك، في مادته رقم 206 إصدار أو تداول العملات الرقمية دون ترخيص، ولم يتم إصدار أي تراخيص حتى الآن.
الوضع الضريبي
لا توجد ضريبة رسمية للعملات المشفرة في مصر، لكن من الممكن أن يُبلَّغ عن أرباح مفاجئة بالعملة الورقية بموجب قواعد الضريبة العامة أو قواعد مكافحة غسل الأموال (AML)، بدلاً من وجود ضريبة مشفرة مُقنَّنة.
المخاطر العملية
يمكن للبنوك المصرية مراقبة المعاملات المرتبطة بالبورصات المعروفة بنشاط، ويمكنها اكتشاف تحويلات غير منتظمة وعالية الحجم بالعملة الورقية عبر P2P، كما أن السحب النقدي مباشرةً إلى البنوك المصرية يُعرّض المستثمرين إلى تجميد فوري للحسابات.
خلاصة الوضع المصري
الوضع القانوني مقيّد رسمياً، والتداول يجري عملياً في منطقة رمادية. لا ضريبة مُقنَّنة، لكن المخاطر القانونية والمصرفية حقيقية وموثّقة. إذا كنت في مصر، استشر محامياً أو مستشاراً مالياً قبل تحريك مبالغ كبيرة.
دول الخليج الأخرى
البحرين
البحرين من أوائل دول المنطقة التي وضعت إطاراً تنظيمياً للعملات الرقمية، حيث يُشرف على القطاع مصرف البحرين المركزي (CBB) الذي أصدر في 2019 لوائح متعلقة بمزودي خدمات الأصول المشفرة، ولكن لا يوجد ضريبة دخل على الأفراد، ومكاسب العملات الرقمية الشخصية غير خاضعة للضريبة حالياً.
الكويت
الكويت لم تُصدر إطاراً تنظيمياً رسمياً للعملات الرقمية، حيث أن بنك الكويت المركزي يُبدي تحفظاً وحذراً، ولا تُعتبر العملات الرقمية أداة دفع قانونية. مع ذلك، لا يوجد حظر صريح على التملّك الشخصي، ولا توجد ضريبة دخل على الأفراد.
قطر
مصرف قطر المركزي أصدر تحذيرات من التعامل بالعملات الرقمية، وهي غير مرخّصة كأداة دفع، ولكن قطر أيضاً لا تفرض ضريبة دخل على الأفراد، والوضع مشابه للكويت.
سلطنة عُمان
البنك المركزي العُماني أصدر تحذيرات مماثلة، ولكن في السنوات الأخيرة بدأت مناقشات جدية حول التنظيم، حيث لا توجد ضريبة دخل على الأفراد.
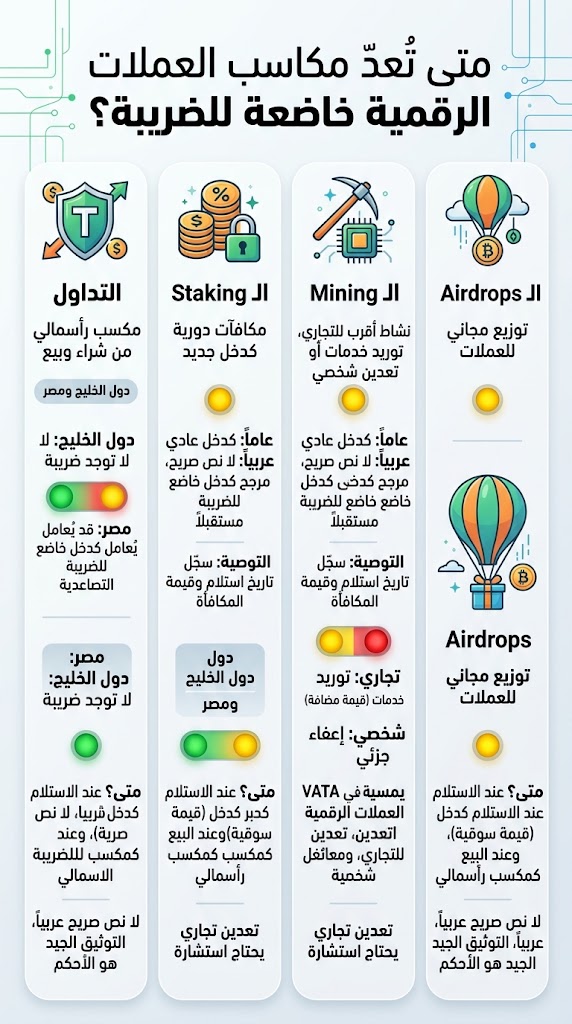
متى تُعدّ مكاسب العملات الرقمية خاضعة للضريبة؟
حتى في الدول التي لا تفرض ضريبة دخل على الأفراد، ثمة حالات تحتاج لفهم دقيق، وفي الدول التي لديها ضريبة دخل كمصر، الأمر أكثر تعقيداً.
1. التداول (Trading)
الحالة الأكثر شيوعاً، عند شراء عملة وبيعها بسعر أعلى، أنت تحقق مكسباً رأسمالياً (Capital Gain).
- في دول الخليج: لا توجد ضريبة على مكاسب رأس المال للأفراد.
- في الدول ذات ضريبة الدخل (كمصر): الربح المتحقق من التداول قد يُعامَل كدخل خاضع للضريبة التصاعدية إذا كان النشاط منتظماً ومُدرَّاً كمهنة، ولكن لا يوجد نص قانوني صريح يُحدد ذلك حتى الآن.
2. الـ Staking
Staking يعني قفل عملاتك في بروتوكول للحصول على مكافآت دورية، وهذه المكافآت هي دخل جديد يتحقق لك.
- التعامل الضريبي الأكثر شيوعاً عالمياً: تُعامَل مكافآت Staking كدخل عادي بقيمتها السوقية يوم استلامها.
- في الدول العربية: لا يوجد نص صريح في معظمها، ولكن إذا تطوّر التنظيم مستقبلاً، من المرجح أن تُعامَل مكافآت Staking كدخل خاضع للضريبة.
- التوصية: سجّل تاريخ استلام كل مكافأة وقيمتها السوقية يوم الاستلام، وهذا سيوفّر عليك متاعب كبيرة إذا تغيّر الوضع القانوني.
3. الـ Mining
تعدين العملات الرقمية هو نشاط أقرب للنشاط التجاري من الاستثمار الشخصي.
الهيئة الاتحادية للضرائب الإماراتية تعتبر قيام الشخص بتعدين العملات الرقمية نيابةً عن شخص آخر نظير رسم أنه يقوم بتوريد خدمات، وهذا يعني أن المُعدِّن الذي يقدّم خدماته بمقابل يخضع لضريبة القيمة المضافة على تلك الخدمة.
أما التعدين لحسابك الشخصي فالوضع مختلف، ونطاق الإعفاء من ضريبة القيمة المضافة في الإمارات يشمل التحويلات، والتحويل، والاحتفاظ، وإدارة الأصول الافتراضية.
الخلاصة: المعدّنون التجاريون يحتاجون استشارة متخصصة، أما المعدّنون الأفراد في دول بلا ضريبة دخل في وضع أفضل.
4. الـ Airdrops
Airdrops هي توزيع مجاني للعملات على حاملي عملة معينة أو المشتركين في خدمة ما.
- المشكلة الضريبية هنا: متى تُعامَل كدخل؟ عند استلامها أم عند بيعها؟
- المعيار الأكثر تطبيقاً دولياً: تُعامَل كدخل بقيمتها السوقية يوم الاستلام. ثم إذا بعتها لاحقاً بسعر أعلى، يُعامَل الفرق كمكسب رأسمالي.
- في الدول العربية: لا يوجد نص صريح، لكن التوثيق الجيد يبقى الخيار الأحكم.
كيف تتتبّع أرباحك وتوثّقها قانونياً؟
سواء كانت دولتك تفرض ضريبة حالياً أم لا، التوثيق الجيد يحميك على المدى البعيد. والقاعدة الذهبية: وثّق كل شيء كما لو كان ستُراجَع ملفاتك غداً.
ما الذي يجب توثيقه لكل معاملة؟
1. لكل عملية شراء أو بيع
- التاريخ والوقت بالضبط
- العملة المُشتراة / المُباعة
- الكمية
- سعر الشراء / البيع (بالدولار أو العملة المحلية)
- الرسوم المدفوعة
- المنصة المُستخدمة
- رقم المعاملة (Transaction ID / TX Hash)
2. لمكافآت Staking
- التاريخ
- القيمة السوقية يوم الاستلام
- اسم البروتوكول
3. لـ Airdrops
- التاريخ
- القيمة السوقية يوم الاستلام
الأدوات المجانية
1. جداول بيانات Google Sheets / Excel
الحل الأبسط والأكثر مرونة للمستثمر الذي لديه عدد محدود من المعاملات (أقل من 100 سنوياً)، أنشئ جدولاً بالأعمدة المذكورة أعلاه وحدّثه بعد كل معاملة.
2. CoinGecko Portfolio Tracker
مجاني، يُتيح لك تتبع محفظتك وتاريخ المعاملات، ولا يُصدر تقارير ضريبية لكنه يمنحك سجلاً تاريخياً للأسعار يسهّل الحسابات.
3. سجلات المنصات نفسها
معظم المنصات الكبرى (Binance، Coinbase، Kraken) تتيح تصدير سجل كامل لمعاملاتك بصيغة CSV. احفظ هذه الملفات دورياً، لا تعتمد فقط على المنصة للاحتفاظ بها نيابةً عنك.

الأدوات المدفوعة
1. Koinly
Koinly تُصدر تقارير ضريبية للعملات الرقمية متوافقة مع أكثر من 20 دولة في 20 دقيقة، وتدعم أكثر من 800 محفظة وصرافة، وتتكامل تلقائياً مع أبرز المنصات وتُصدر تقارير منظمة.
تحسب Koinly الأرباح والخسائر وتُصدر وثائق ضريبية جاهزة، مع دعم كامل لمعاملات الـ Staking والـ Mining والـ Airdrops، وتبدأ الخطط المدفوعة من 49 دولاراً سنوياً.
2. CoinTracker
تُقدم CoinTracker خطة مجانية تشمل تتبع المحفظة واستيراد بيانات المحافظ والصرافات وملخصاً ضريبياً، وكافية للاطلاع على الصورة الكاملة قبل الاشتراك. الخطط المدفوعة تبدأ من 199 دولاراً سنوياً وتدعم تقارير ضريبية متكاملة.
3. CoinTracking
أداة شاملة تدعم تداولات الهامش وبركات السيولة، مع لوحة تحكم واضحة لمتابعة الأداء ومعدل العائد والقيمة السوقية، وتبدأ الخطط من 49 دولاراً لـ 200 معاملة.
أيهما تختار؟
الحالة | الأنسب |
أقل من 50 معاملة سنوياً | جدول Excel + سجلات المنصة |
50-500 معاملة | Koinly الخطة الأساسية |
| 500+ معاملة أو DeFi نشط | Koinly أو CoinTracker المتقدم |
| مستثمر مؤسسي | استشارة محاسب متخصص في العملات |
نصائح التخطيط الضريبي الذكي
حتى لو كنت في دولة لا تفرض ضريبة حالياً، هذه النصائح تُحوّل إدارتك لأصولك من عشوائية لاستراتيجية.
1. ابدأ التوثيق من أول معاملة، لا من آخرها
أكبر خطأ يرتكبه المستثمرون: يبدأون بالتفكير في التوثيق حين يريدون تصفية استثماراتهم أو حين تطرق الجهات الرسمية بابهم، وإعادة بناء سجل معاملات من الصفر على مدى سنوات مهمة شبه مستحيلة.
2. افصل بين الحسابات الشخصية والتجارية
إذا كنت تتداول بأحجام كبيرة أو تُدير نشاطاً مرتبطاً بالعملات الرقمية، الفصل بين الحسابات يُبسّط المحاسبة ويُقلّل الغموض القانوني، استخدم محفظة منفصلة للنشاط التجاري وأخرى للاستثمار الشخصي.
3. احذر من تحويل المكاسب لعملة ورقية بمبالغ كبيرة
حتى في الدول التي لا تفرض ضريبة على العملات الرقمية، تحويل مبالغ كبيرة لحسابك البنكي قد يُثير تساؤلات من البنك تحت قواعد مكافحة غسل الأموال، التوثيق الجيد هو ردّك الأول.
4. تتبّع خسائرك بنفس دقة تتبّع أرباحك
في الدول التي تفرض ضريبة على مكاسب رأس المال، الخسائر يمكن خصمها من الأرباح، وحتى في الدول التي لا تفرض ذلك حالياً، تسجيل الخسائر يمنحك صورة حقيقية لأداء محفظتك.
5. استشر محامياً أو محاسباً متخصصاً
المنطقة العربية تفتقر حالياً لعدد كافٍ من المتخصصين في الجانب القانوني للعملات الرقمية، لكنهم موجودون، ساعة واحدة مع متخصص في بلدك تُوفّر عليك متاعب لا حصر لها، وابحث عن محامٍ أو محاسب يذكر “Virtual Assets” أو “Crypto Compliance” ضمن تخصصاته.
6. راقب التغييرات التنظيمية باستمرار
المشهد يتغيّر بسرعة، ما كان صحيحاً عام 2022 قد لا يكون صحيحاً عام 2026. تابع الإعلانات الرسمية من بنكك المركزي وهيئة الأوراق المالية في بلدك. في الإمارات تحديداً، تُصدر VARA تحديثات دورية تستحق المتابعة.

في الختام: الغموض لن يدوم، والتوثيق يبقى
العالم العربي يقف عند نقطة تحوّل في علاقته مع العملات الرقمية، وما كان رمادياً يتحوّل تدريجياً لأبيض أو أسود. والإمارات التي أعفت المعاملات بأثر رجعي حتى 2018 قدّمت درساً واضحاً: الأطر القانونية تأتي بمفاجآت، إيجابية وسلبية.
الأذكياء هم من يستعدون قبل وصول الإطار التنظيمي، لا بعده.
سواء كنت في دولة تفرض ضريبة أم لا، الرسالة واحدة: وثّق، افصل، استشر. هذه الثلاثة لا تكلّفك كثيراً الآن، لكنها قد تُنقذك كثيراً لاحقاً.
اقرأ بعد هذا المقال:
- أمان العملات الرقمية: كيف تحمي أصولك من الاختراق والاحتيال
- محافظ العملات الرقمية: الأنواع والفروق وكيف تختار الأنسب لك
الأسئلة الشائعة (FAQ)
1. هل دخل العملات الرقمية خاضع للضريبة في السعودية؟
حتى سبتمبر 2025، لا توجد ضريبة دخل على الأفراد في السعودية، مما يعني أن مكاسبك الشخصية من العملات الرقمية غير خاضعة لضريبة دخل رسمية. لكن العملات الرقمية غير معتمدة رسمياً كأدوات استثمار مرخّصة، وتسير في منطقة رمادية تنظيمياً. يُنصح بمتابعة التطورات التنظيمية من ساما وهيئة السوق المالية.
2. هل يجب أن أدفع ضريبة على Staking في الإمارات؟
إذا كنت فرداً تمارس Staking لحسابك الشخصي، فمكافآت Staking غير خاضعة لضريبة الدخل في الإمارات. أما إذا كان Staking جزءاً من نشاط تجاري منظم، فقد تخضع لضريبة الشركات 9%. في كلتا الحالتين، توثيق المكافآت بقيمتها السوقية يوم الاستلام يبقى ممارسة ضرورية.
3. كيف أوثّق أرباح العملات الرقمية للضريبة؟
المنهج الأكثر كفاءة: صدّر سجل معاملاتك من كل منصة تستخدمها بصيغة CSV، أدخلها في أداة متخصصة كـ Koinly أو CoinTracker، واحتفظ بالتقارير الناتجة. لكل معاملة سجّل: التاريخ، الكمية، سعر الشراء والبيع، الرسوم، والمنصة. التوثيق من أول معاملة أسهل بكثير من إعادة بنائه لاحقاً.
4. هل الـ Airdrops تخضع للضريبة في الدول العربية؟
لا يوجد نص قانوني صريح في معظم الدول العربية يُحدد المعاملة الضريبية للـ Airdrops. المعيار الدولي الأكثر شيوعاً يُعامِلها كدخل بقيمتها السوقية يوم الاستلام. الأحكم توثيقها منذ الآن استعداداً لأي تنظيم مستقبلي.
5. هل يمكنني الانتقال للإمارات للاستفادة من الإعفاء الضريبي؟
الإقامة الفعلية في الإمارات تمنحك الاستفادة من بيئتها الضريبية. لكن إذا احتفظت بإقامتك في دولة أخرى، تبقى ملزماً بقوانينها الضريبية. الانتقال الضريبي قرار قانوني معقد يستوجب استشارة متخصصة قبل التنفيذ.
6. هل يمكن للبنوك في مصر اكتشاف تعاملاتي بالعملات الرقمية؟
نعم. تقوم البنوك المصرية برصد التحويلات غير الاعتيادية وعالية الحجم، خاصةً تلك القادمة من منصات تداول معروفة. هذا لا يعني أن التداول مجرَّم بالضرورة، لكن السحب النقدي المباشر لمبالغ كبيرة ينطوي على مخاطر تجميد الحساب. التوثيق وإثبات مصدر الأموال ضروريان.
⚠️ إخلاء المسؤولية القانوني: المحتوى في هذا المقال هو للأغراض التعليمية والإعلامية فقط. لا يُعدّ نصيحة قانونية أو ضريبية أو مالية. الأوضاع التنظيمية تتغيّر بسرعة. يُرجى استشارة محامٍ أو مستشار ضريبي مرخّص في بلدك قبل اتخاذ أي قرار. المعلومات الواردة مبنية على المصادر المتاحة حتى سبتمبر 2025.


